
JAKARTA | GeberNews.com — Badan Reserse Kriminal (Bareskrim) Polri dan Direktorat Jenderal Pajak (DJP) didesak segera menindaklanjuti dugaan ketidakpatuhan perpajakan yang melibatkan PT SAP, perusahaan distributor produk plastik yang beralamat di Jalan P. Tubagus Angke Nomor 39 A, RT 011/RW 02, Jembatan Lima, Jakarta Barat.
Dugaan tersebut mencuat setelah Kantor Pelayanan Pajak (KPP) Pratama Jakarta Tambora menemukan sejumlah kejanggalan dalam data dan laporan keuangan PT SAP.
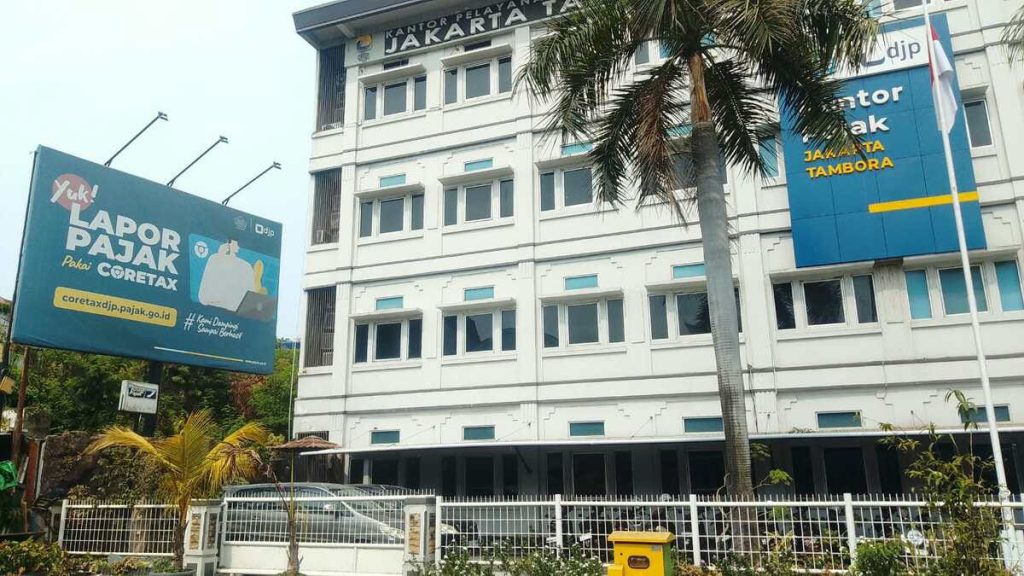
Temuan itu dituangkan dalam Surat Permintaan Penjelasan atas Data dan/atau Keterangan (P2DK) Nomor S-948/P2DK/KPP.0505/2026, yang ditandatangani Kepala KPP Pratama Tambora, Eko Hadiyanto, tertanggal 21 Oktober 2026.
Surat tersebut ditujukan kepada pimpinan PT SAP selaku Wajib Pajak.
Perusahaan diminta memberikan klarifikasi tertulis dalam jangka waktu 14 hari melalui Paulina Vika selaku Kepala Seksi Pengawasan KPP Pratama Tambora.
Berdasarkan uraian dalam surat tersebut, terdapat sejumlah hal yang menjadi perhatian otoritas pajak.
Pertama, dalam laporan neraca PT SAP disebut tidak ditemukan akun aktiva tetap berupa tempat kegiatan usaha.
Kedua, dalam laporan laba rugi tidak tercatat biaya sewa tempat usaha. Ketiga, terdapat persoalan terkait ketersediaan nota atau rincian transaksi penjualan dan pembelian.
Padahal, PT SAP yang tercatat memiliki NPWP 84.368.087.7-033.000 dan beralamat di kawasan Tubagus Angke, Jembatan Lima, Jakarta Barat, diketahui menjalankan usaha sebagai distributor produk plastik merek Dragon dan Nagamas.
Pada Tahun Pajak 2022, perusahaan tersebut disebut memiliki omzet penjualan sekitar Rp41 miliar dan berstatus sebagai Pengusaha Kena Pajak (PKP).
Kondisi tersebut menimbulkan pertanyaan mengenai bagaimana kegiatan operasional perusahaan dengan nilai penjualan puluhan miliar rupiah tersebut dicatat dan dilaporkan dalam laporan keuangan maupun administrasi perpajakannya.
Selain persoalan tersebut, informasi yang menjadi sorotan juga menyangkut dugaan ketidaksesuaian pelaporan PPN, penyampaian Surat Pemberitahuan (SPT), serta penerbitan dan penggunaan Faktur Pajak yang perlu diverifikasi lebih lanjut oleh otoritas berwenang.
Jika benar terdapat PPN yang telah dipungut dari pelanggan tetapi tidak disetorkan sesuai ketentuan, atau terdapat Faktur Pajak yang diterbitkan tidak berdasarkan transaksi sebenarnya, persoalan tersebut dapat masuk ke ranah tindak pidana perpajakan. Namun, seluruh dugaan tersebut tetap harus dibuktikan melalui proses pemeriksaan dan penyidikan sesuai ketentuan hukum yang berlaku.
Tiga Pertanyaan Penting
Sejumlah pertanyaan mendasar kini perlu dijawab oleh PT SAP maupun otoritas pajak.
Pertama, di mana sebenarnya lokasi kegiatan usaha dan gudang perusahaan apabila dalam laporan keuangan tidak tercatat sebagai aset maupun terdapat biaya sewa?
Kedua, bagaimana mekanisme pemungutan, pencatatan, dan penyetoran PPN yang dilakukan PT SAP selama menjalankan kegiatan usaha?
Ketiga, apakah seluruh Faktur Pajak yang diterbitkan perusahaan, khususnya pada Tahun Pajak 2022, benar-benar didukung transaksi yang sesuai dengan keadaan sebenarnya?
Jawaban atas pertanyaan tersebut menjadi penting karena KPP Pratama Tambora telah memberikan kesempatan kepada wajib pajak untuk memberikan penjelasan dan dokumen pendukung dalam batas waktu yang ditentukan.
Pakar Hukum: Jika Terbukti, Bisa Masuk Ranah Pidana Perpajakan
Pakar hukum pidana, Dr. Herman Hoff, menilai temuan terkait PT SAP perlu mendapatkan perhatian serius apabila data tersebut nantinya terbukti benar berdasarkan pemeriksaan otoritas pajak.
Menurutnya, perusahaan distributor dengan omzet mencapai sekitar Rp41 miliar yang dalam laporan keuangannya tidak menunjukkan biaya tempat usaha maupun aset terkait kegiatan usaha merupakan kondisi yang perlu dijelaskan secara transparan.
“Sebuah perusahaan distributor dengan omzet Rp41 miliar yang di neraca tidak memiliki akun aktiva tetap tempat usaha dan di laba rugi tidak ada biaya sewa, itu adalah anomali akuntansi yang serius. Ini menimbulkan pertanyaan dasar: di mana sebenarnya kegiatan usaha itu dijalankan?
Herman juga menilai dugaan mengenai PPN yang tidak disetorkan serta penerbitan Faktur Pajak yang tidak didasarkan pada transaksi sebenarnya harus diverifikasi secara menyeluruh.
Jika terbukti terdapat perbuatan sebagaimana dimaksud dalam ketentuan pidana perpajakan, persoalan tersebut dapat berkaitan dengan ketentuan Pasal 39 dan Pasal 39A UU KUP, dengan ancaman pidana dan denda sebagaimana diatur dalam peraturan perundang-undangan.
Namun, ia menegaskan proses hukum tetap harus mengedepankan pembuktian.
“Klarifikasi adalah hak wajib pajak. Tetapi apabila setelah dilakukan pemeriksaan ditemukan bukti yang cukup mengenai pelanggaran, penegakan hukum merupakan kewajiban negara untuk mengamankan penerimaan negara.”
Dikaitkan dengan Target Penerimaan Pajak 2026
Persoalan ini juga menjadi perhatian di tengah upaya pemerintah meningkatkan penerimaan perpajakan nasional.
Direktur Jenderal Pajak, Bimo Wijayanto, sebelumnya menyampaikan bahwa penerimaan pajak akan dipantau secara berkala untuk mengejar target hingga akhir tahun anggaran 2026.
Dalam keterangannya di Kantor Pusat DJP, Jakarta, Kamis (15/10/2026), Bimo menyatakan bahwa evaluasi penerimaan dilakukan setiap minggu melalui rekonsiliasi dalam forum Asset and Liability Committee (ALCO).
“Setiap minggu akan kami pantau. Kami akan rekonsiliasi dalam Forum ALCO.”
Karena itu, dugaan ketidakpatuhan pajak yang ditemukan pada wajib pajak dengan nilai transaksi besar dinilai perlu ditangani secara profesional, transparan, dan berdasarkan bukti.
Bareskrim dan DJP Didesak Tidak Berhenti pada Klarifikasi
Atas munculnya sejumlah dugaan tersebut, Bareskrim Polri dan Direktorat Jenderal Pajak didesak melakukan koordinasi dan menindaklanjuti perkara secara objektif apabila ditemukan indikasi pelanggaran hukum.
Tahap P2DK merupakan kesempatan bagi wajib pajak untuk memberikan penjelasan sekaligus melengkapi data dan dokumen yang diperlukan. Apabila dari proses tersebut ditemukan indikasi kuat adanya pelanggaran, langkah selanjutnya tentu menjadi kewenangan otoritas pajak sesuai prosedur dan ketentuan perundang-undangan.
Dengan demikian, dugaan adanya manipulasi laporan keuangan, laporan ganda, maupun pemalsuan dokumen sebagaimana disebutkan dalam informasi yang beredar belum dapat dinyatakan sebagai fakta hukum sebelum dibuktikan melalui pemeriksaan atau proses penegakan hukum.
Hingga berita ini diturunkan, pihak PT SAP belum memberikan penjelasan mengenai berbagai dugaan tersebut. Begitu pula Bareskrim Polri, KPP Pratama Jakarta Barat, dan KPP Pratama Tambora belum memberikan keterangan tertulis terkait dugaan ketidakpatuhan perpajakan PT SAP.
Media ini membuka ruang hak jawab dan klarifikasi bagi PT SAP maupun pihak-pihak 0terkait untuk memberikan penjelasan berdasarkan data dan dokumen yang dapat dipertanggungjawabkan.
(Tim)